手续费打折、每克直减!银行积存金“卷”起来了,你心动吗?
又有银行在积存金上打起“优惠牌”。近日,南京银行推出积存金交易手续费率折扣活动,中信银行宣布延续已经到期的手续费率优惠,中国银行、工商银行也分别在每克减免和手续费率上做文章。
与加码积存金形成鲜明对比的是,今年以来,已有十余家银行退出代理上海黄金交易所的个人贵金属业务,杠杆“炒金”明显降温。受访专家建议,个人投资者若想配置黄金,可通过积存金、实物黄金、黄金ETF和黄金股ETF等途径参与,但需结合自身风险承受能力理性选择,不可将其作为“一夜暴富”的投机工具。
多家银行推出积存金优惠活动
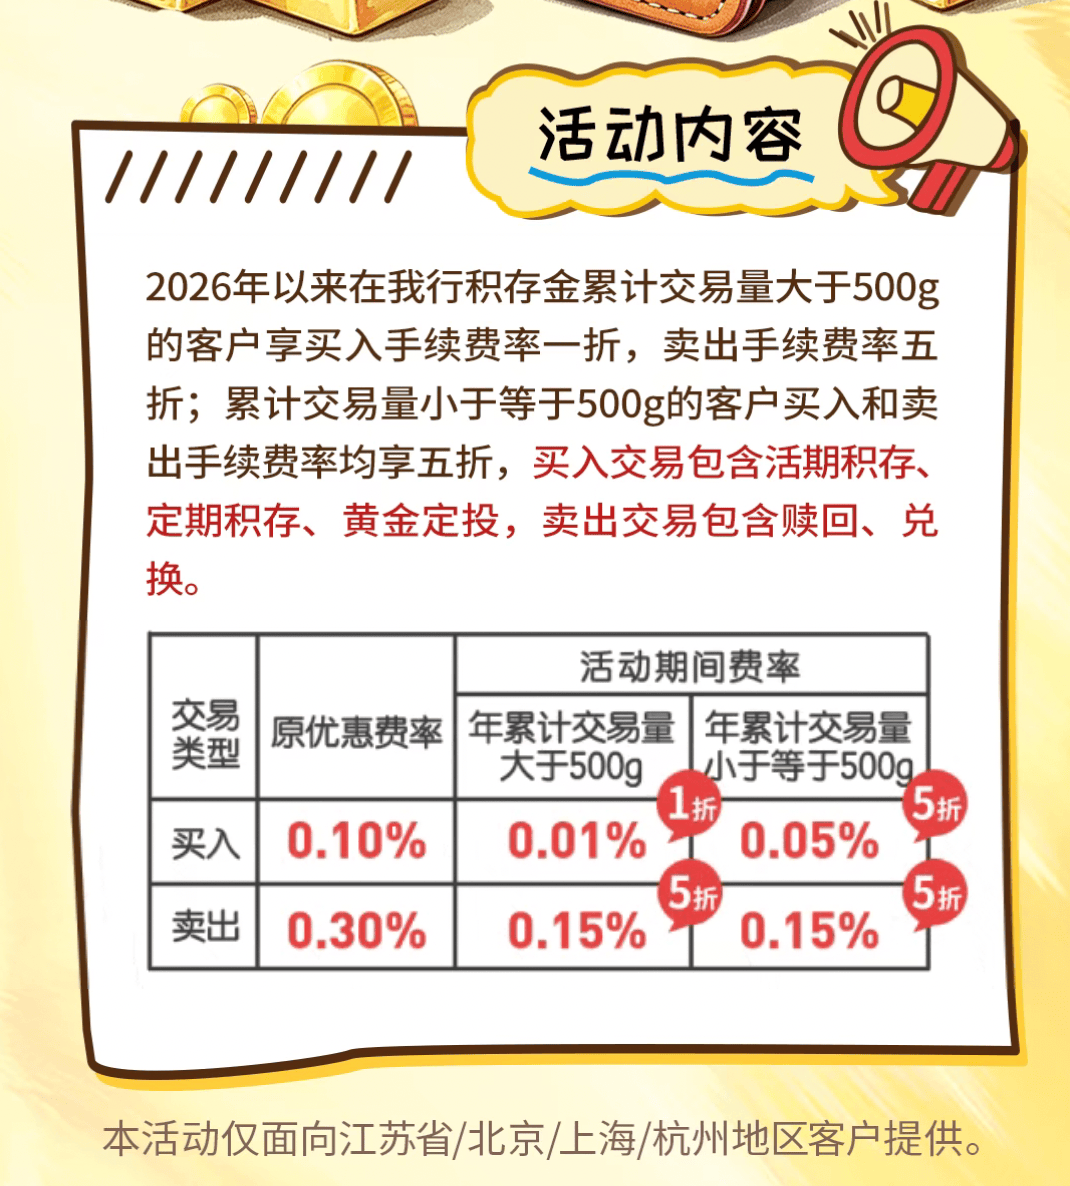
10月8日,南京银行发布消息称,10月8日至12月31日期间,在该行积存金累计交易量大于500克的客户可享买入手续费率一折,即0.01%,卖出手续费率五折,即0.15%;累计交易量小于等于500克的客户买入和卖出手续费率均享五折,分别为0.05%和0.15%。据介绍,买入交易包含活期积存、定期积存、黄金定投,卖出交易包含赎回、兑换。
值得一提的是,南京银行强调,该活动仅面向江苏省、北京市、上海市和杭州地区客户提供。
展开全文
南京银行积存金优惠情况。
中信银行近期也发布公告称,自2026年10月1日0时至2026年11月30日24时,该行将延续个人积存金手续费优惠活动:积存金实时买入和定投手续费率仍为5折,即0.30%,卖出则不收取手续费。
除了城商行和股份行,国有行积存金业务也持续让利。
中国银行在国庆期间发布消息称,该行积存金优惠活动持续至今年12月31日,活动包含多种优惠方式。其中,周五单笔购买积存金或定投扣款日为周五,可在基础报价上享受每克减免1元优惠;单笔大额购买也可享受每克减免优惠,例如,单笔购买1万元至20万元,每克减免1元,20万至100万元则每克减免2元;此外,理财级别客户、财富级别客户和私人银行级别客户购买也有优惠,三类客层每克分别可减免1元、2元和3元。
中国银行强调,大额购买优惠与客层优惠不可叠加享受,但周五主题日优惠可与前述两种优惠叠加享受。
工商银行积存金优惠活动也在持续。据“工银金行家”消息,即日起至11月28日,主动积存对应的积存手续费率由0.5%优惠至0;即日起至12月31日前,定投对应的积存手续费率同样优惠至0;赎回手续费率则保持0.5%不变。
部分银行贵金属销售收入大涨
银行加码积存金,并非一时兴起。近两年,黄金投资需求猛增,银行贵金属销售收入也水涨船高。
以中国银行为例,2024年,该行贵金属销售收入达201.15亿元,同比增长40.6%;2025年,该行贵金属销售收入为305.89亿元,同比增长52.07%,其中,实物贵金属销售额为745.52亿元,同比增长113.62%;今年上半年该行贵金属销售收入再次实现较大幅度增长,同比增长41.02%至227.29亿元。
此外,工商银行高管在业绩发布会上表示,该行今年上半年代理贵金属等业务收入增长了103%。中信银行半年报显示,今年上半年该行贵金属业务销量同比增长596.63%。民生银行在财报中称,今年上半年该行贵金属交易量、交易金额稳步提升。
在业内人士看来,积存金业务一方面可为银行贡献稳定的中间业务收入,另一方面,该业务沉淀的资金成本相对较低,有助于优化银行负债结构,降低整体负债成本,间接支撑净息差,强化盈利韧性。此外,积存金具有1克起购、定投等低门槛普惠属性,精准卡位年轻群体“小额、分散”的投资偏好,成为银行抢占年轻财富管理入口的一把“金钥匙”。无论是对于大行还是中小银行而言,积存金都是推进零售转型、提升竞争力的一个有效抓手。
此前十余家银行关闭上金所“炒金”通道
一边是通过优惠抢占积存金市场,另一边则是关闭个人杠杆“炒金”通道。
南都湾财社此前报道,今年以来,已有光大银行、浦发银行、广发银行、邮储银行、工商银行、建设银行、交通银行、招商银行、中信银行、平安银行、华夏银行等宣布退出代理上金所个人贵金属业务。此外,部分银行如兴业银行宣布“半退出”:关闭个人网银交易渠道,柜面、手机银行等交易渠道正常开放。
所谓银行代理上金所个人贵金属业务,是指投资者通过银行代理参与上金所现货及延期合约交易等。其中,现货实盘交易需全额付款,而延期交收合约则采用保证金交易模式,开仓只需按合约价值缴存一定比例保证金,收益与亏损均会被杠杆放大。
“这并非银行‘不想做’,而是‘不可做’。”南开大学金融学教授田利辉向南都湾财社记者分析称,银行集体退出上金所个人“炒金”业务,是风险、合规与商业逻辑三重力量共同作用的结果,而非单一因素驱动。
他表示,最直接的触发因素是贵金属市场的极端波动。延期合约的杠杆属性在极端行情下极易引发穿仓,银行虽收取手续费却须承担客户违约后的垫资信用风险,收益与风险严重不对称。
wind数据显示,今年以来,国际金价大起大落。以“伦敦金现”为例,年初先是一路高歌,最高点逼近5600美元/盎司,随后急转直下、剧烈调整,一度下探至3942.43美元/盎司。近期在4000美元/盎司至4200美元/盎司区间震荡。
除了国际金价的波动,田利辉称,更深层的原因在于监管导向的系统性转变,自2022年7月起主要银行已全面暂停此类业务新开户,当前清退存量属于既定路径的延续,监管持续推动商业银行强化投资者适当性管理、压降零售端高风险衍生品规模。与此同时,银行在代理交易环节需承担识别与核算责任,合规复杂性与运营成本显著上升。
个人投资者该如何配置黄金?
银行代理上金所“炒金”通道关闭后,个人投资者若想配置黄金,还有哪些渠道?
田利辉分析称,积存金是银行体系内门槛最低的黄金配置工具,支持按克或按金额定期积存,逻辑类似于“分期买黄金”,可有效平摊成本、淡化短期波动,适合投资新手进行长线稳健布局,但需注意其赎回可能面临流动性限制,且近期多家银行已上调起购门槛。
除了积存金,还可购买实物黄金。对普通市民而言,实物黄金是看得见、摸得着,也是最传统的选项。
田利辉认为,投资金条定价紧贴上金所现货价,加工费有限,核心优势在于不依赖任何金融机构信用背书的“终极避险”属性,适合追求长期保值与财富传承的投资者,但买入与回购之间存在每克二十元左右的价差,且面临存储与变现的摩擦成本。
黄金ETF则是另一条路径。在田利辉看来,黄金ETF是当前流动性最优、成本最低的场内工具,通过证券账户即可交易,支持T加零回转,管理费与托管费远低于实物渠道。此外,还有黄金股ETF,弹性更强但波动也更大,适合风险承受能力较高的投资者。
田利辉提醒称,在家庭财富版图中,黄金的核心角色应是“压舱石”和“保险单”,主要功能是对冲极端风险、平抑整体资产组合的波动。理财新手尤其要抵制将其作为“一夜暴富”投机工具的诱惑。
采写:南都湾财社记者 刘兰兰
出品:南都金融与行业新闻部
评论